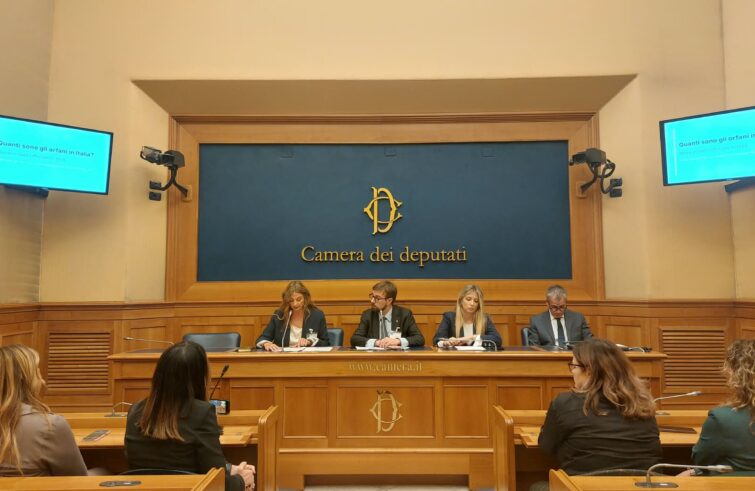
Colmare i vuoti normativi che interessano le famiglie vedove e gli orfani, superare le disparità di trattamento e promuovere un sistema di tutele più adeguato alle difficoltà che possono seguire la perdita prematura di un coniuge o di un genitore. È questo l’obiettivo della proposta di legge “Disposizioni in materia di tutela dei figli orfani e delle famiglie vedove”, presentata oggi alla Camera dall’Associazione Una Buona Idea – Favor.
Quanti sono gli orfani in Italia? “Come confermato dall’Istat, nel nostro Paese non esistono rilevazioni specifiche sul numero degli orfani. È una lacuna che rende difficile conoscere pienamente la dimensione del fenomeno e riconoscere i bisogni di queste famiglie. Dare loro visibilità è il primo passo per costruire tutele adeguate”, ha dichiarato Sabrina Sagace, presidente dell’Associazione Una Buona Idea – Favor.
Tra le principali criticità dell’attuale assetto tributario secondo l’Associazione figurano “il trattamento fiscale della quota di reversibilità destinata ai figli, il cumulo tra il reddito da lavoro del genitore superstite e la pensione percepita, nonché gli effetti che redditi e patrimoni ereditati possono produrre sul calcolo dell’Isee e sull’accesso alle prestazioni sociali e ai sostegni agevolati”.
La proposta di legge dell’Associazione “Una Buona Idea – Favor” mira a introdurre una definizione normativa della famiglia vedova colpita da morte precoce, individuando una condizione di particolare vulnerabilità meritevole di specifiche tutele nell’accesso ai servizi e alle misure abitative e sociali. Il testo prevede inoltre l’istituzione di uno status generale di orfano ai fini assistenziali, con l’obiettivo di superare la frammentazione delle tutele esistenti, e propone l’inserimento nei Livelli essenziali delle prestazioni di un percorso gratuito e continuativo di assistenza psicologica per i minori e la famiglia superstite per almeno cinque anni dal lutto.
Sul piano economico e fiscale, la proposta contempla l’esclusione dal reddito imponibile Irpef della pensione indiretta di reversibilità destinata ai figli e l’introduzione di un contributo statale di 1.500 euro annui per ciascun figlio orfano, esente da tasse e neutro ai fini Isee. Per il genitore superstite sono previste misure di neutralizzazione fiscale degli effetti del cumulo tra reddito da lavoro e pensione di reversibilità, forme di accredito di contribuzione figurativa e agevolazioni per l’accesso al pensionamento anticipato, tenendo conto del carico di cura sostenuto da un unico genitore. Il testo propone anche una maggiorazione del 20% dell’assegno unico universale per i figli orfani e l’esclusione dal calcolo dell’Isee dei beni mobili e immobili sottoposti a vincolo del giudice tutelare.